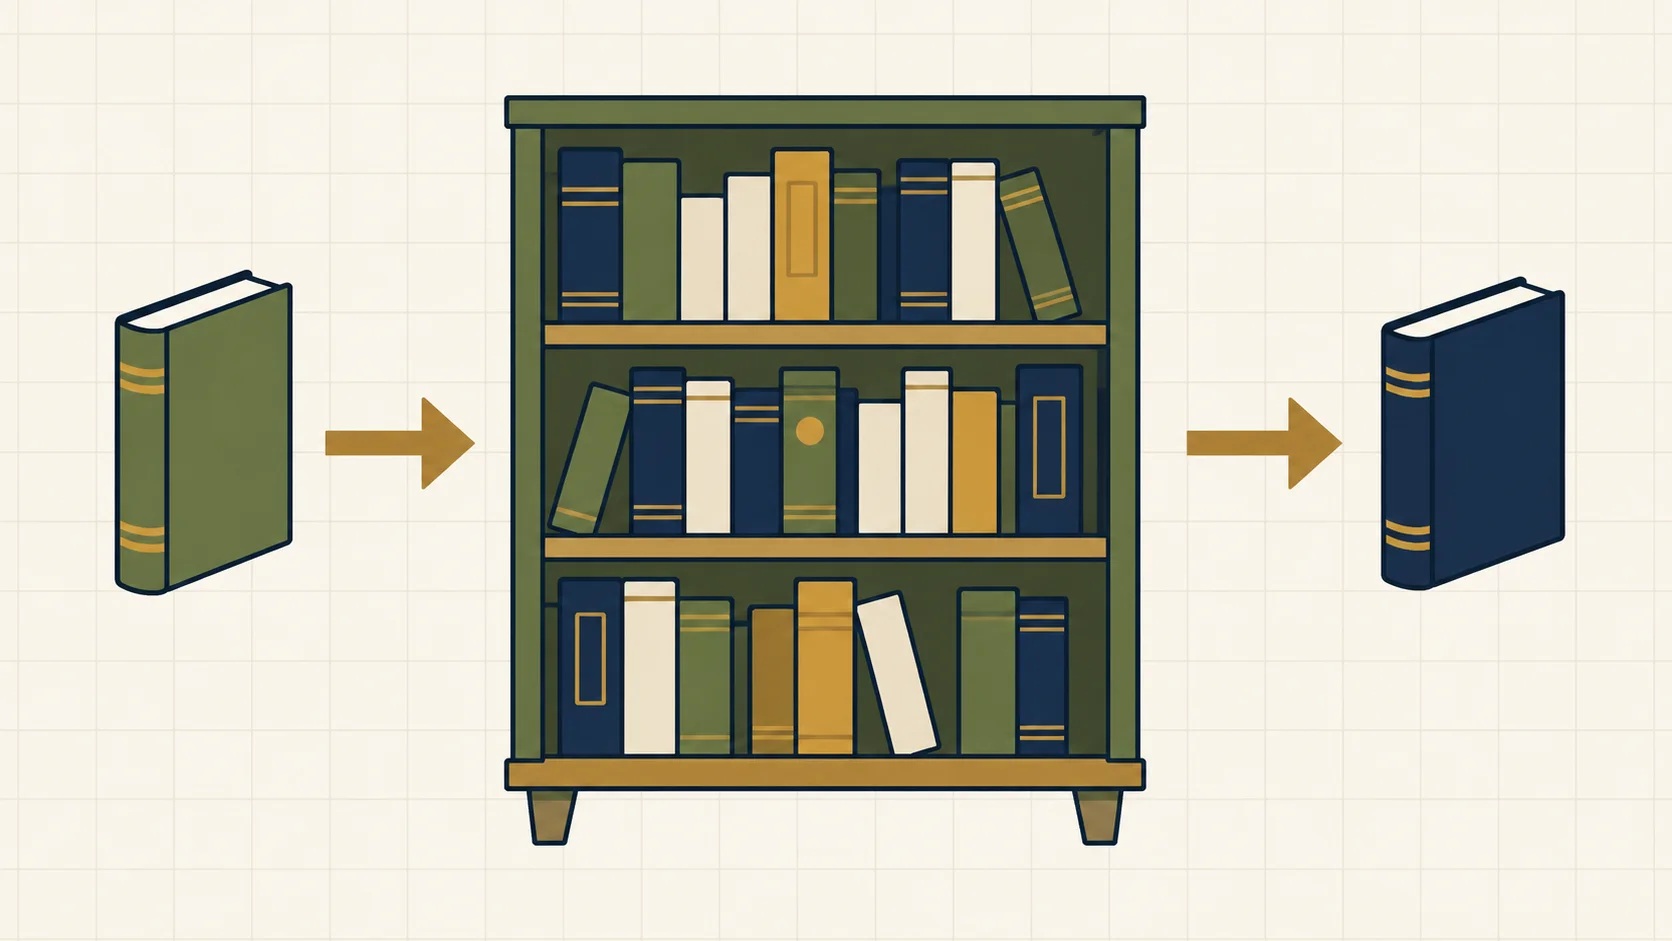
前提書庫でミハルが見つけたのは、月末の蔵書数と、その月に受け入れた冊数の二枚の札でした。「どちらも本が増えた話だよね」。トジは閉架の扉を一度だけ開きます。「今ある本と、今月入ってきた本を分けて見ましょう」。棚の写真と受入簿なら、確かに違うものが残ります。
月末の115冊と、今月受け入れた20冊は別の数字
小さな書庫の、独自の架空例です。月初には100冊あり、一か月に20冊を受け入れ、傷んだ5冊を除外しました。ほかの出入りはないとします。
| 数えるもの | 数字 | 時間の意味 |
|---|---|---|
| 月初の蔵書 | 100冊 | その時点のストック |
| その月に受け入れた本 | 20冊 | 期間中に入ったフロー |
| その月に除外した本 | 5冊 | 期間中に出たフロー |
| 月末の蔵書 | 115冊 | その時点のストック |
100+20−5=115。蔵書の純増は15冊ですが、新しく受け入れた本は20冊です。差し引き後の増加だけでは、どれだけ入れ替わったかは分かりません。
ここでは冊数を数えており、本の値段は関係ありません。金融資産のように金額で評価する数字へ進む前に、この条件を置いておきます。
月末残高を足しても、期間中の動きにはならない
翌月は出入りがなく、月末も115冊だったとします。二か月分の月末冊数を足すと230冊ですが、新しく230冊が入ったわけではありません。同じ本が両方の時点に数えられています。
一方、期間中の受入冊数なら、範囲が重ならない月ごとに足せます。この例の二か月の受入は20+0=20冊です。
平均残高を求めるために複数時点の残高を使うことはあります。ただし、月末値の平均と日々の残高の平均は同じとは限りません。「合計」「平均」「月末」のどれを求める表かを先に確かめます。
金融資産では、取引をしなくても残高が変わる
ここからは、冊数ではなく金額の話です。保有している資産の市場価格が上がると、買い足していなくても、時価で見た残高は増えることがあります。
日本銀行の資金循環統計では、金融資産・負債の残高、期間中の金融取引、価格変化などによる調整を別々の表で扱います。前期末の残高に金融取引と調整額を加えると、当期末の残高につながる仕組みです。
したがって「家計の金融資産残高が増えた」という見出しだけから、家計が同じ金額を新しく貯めた、投資へ回した、と結論づけることはできません。取引による増減か、価格などによる変化かを、内訳で確認します。
残高には日付、動きには期間を添える
ニュースの数字を手元に書くなら、次の形にすると混同を減らせます。
- ストック:「○月末時点で、どれだけあるか」
- フロー:「○月から○月までに、どれだけ入った・出たか」
- 残高の増減:「取引以外の価格変化や集計変更を含むか」
この書庫なら「月末の蔵書は115冊。この月に20冊を受け入れ、5冊を除外した」と言えます。残高と動きを一つの「増えた」に押し込まず、時間を添えて並べる。それだけで、数字が答えている問いを取り違えにくくなります。
定義の確認:日本銀行資金循環統計の解説・第2章「調整表」の役割(2026年10月29日確認)。蔵書の冊数は独自の架空例です。